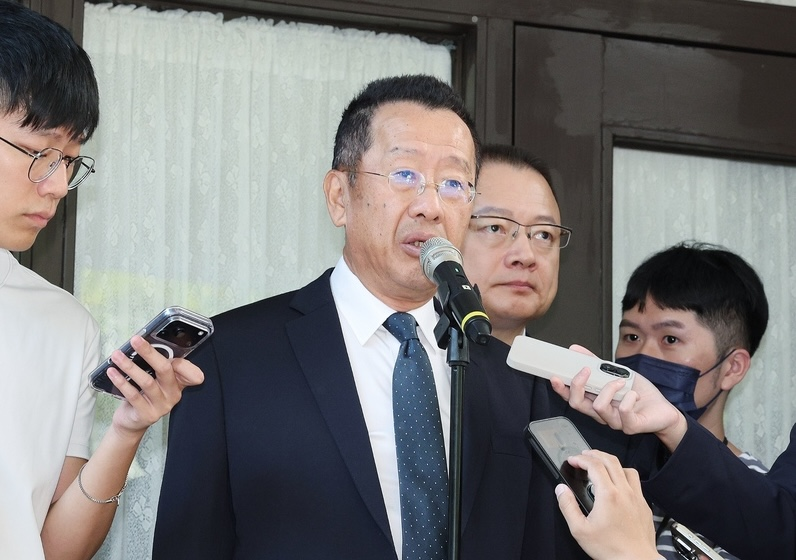

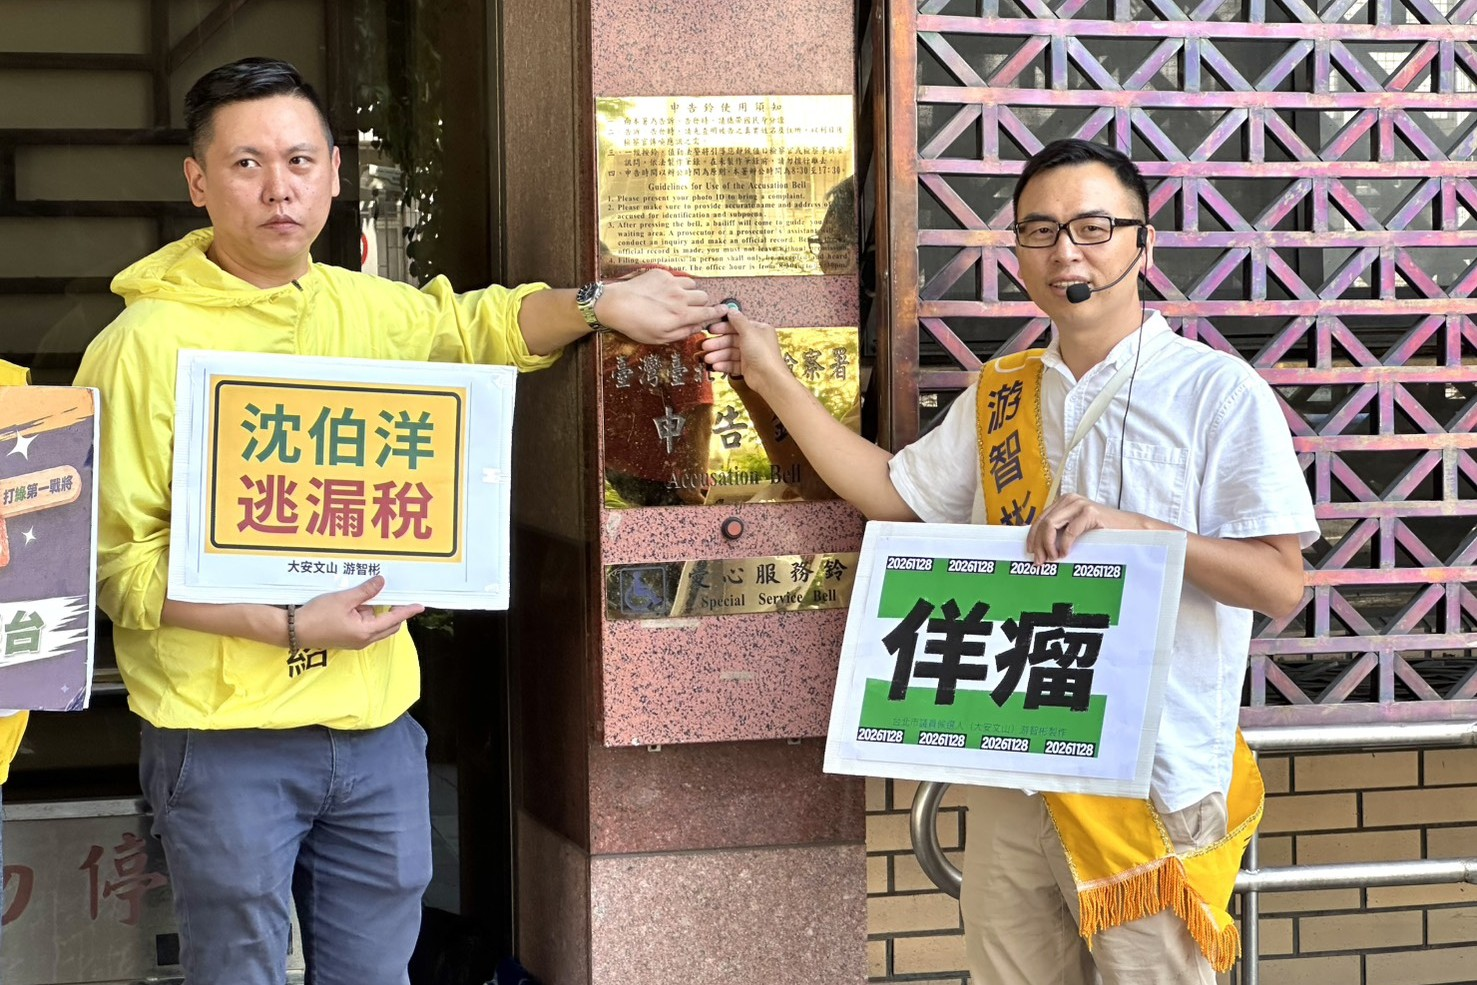
新黨台北市議員參選人游智彬、譚傳紹今天(30日)表示,民進黨台北市長候選人沈伯洋此前和AIT(美國在台協會)均承認,曾將約4700萬巨款匯入沈伯洋私人帳戶,但沈伯洋沒有繳過一毛錢稅,國稅局在事實真相曝光後也未積極追查,涉嫌包庇,因此游智彬等今日針對沈伯洋嚴重逃漏稅問題,向台北地檢署提出刑事告發。
游智彬等指出,2025年3月,新黨台北市議員侯漢廷公開一段2022年9月的關鍵錄音檔。錄音中沈伯洋親口表示:黑熊學院資助來源是AIT,對方提供了一筆經費讓他們可以繼續辦理基礎營隊。但由於當時「黑熊學院」尚未正式成立公司,因此款項是直接匯入沈伯洋個人帳戶。沈伯洋在音檔中提及,活動期間會有AIT人員前來視察營隊運作與改進事項。
游智彬等表示,當時沈伯洋回應此事時強調,他2022年時是大學教授,主要成立組織從事相關研究,向各國申請補助屬於學術與民間組織的正常範疇,並無不妥。同時,沈伯洋認為民間學者或公民組織向國際理念相近的機構申請經費,不應被政治化抹黑。
AIT隨後聲明也證實確實曾透過金錢資助沈伯洋及相關的公民組織。AIT強調,這些補助是基於美台「共同價值」,旨在支持台灣深化民主、防範假訊息以及增強公民社會的韌性,屬於行之有年的常態性公民社會補助,並非秘密款項。
游智彬等表示,AIT資助沈伯洋及相關組織的具體金額,目前公開資料與法院訴訟攻防主要提及的數字是「4425萬元」或「4800多萬元」。 此前沈伯洋因不滿國民黨立委傅崐萁指控其「拿國外資金4800億元做顛覆活動」而提起民事訴訟,2026年7月台北地方法院一審判決沈伯洋敗訴。沈伯洋委任律師在法庭上指出,新聞有報導沈伯洋創辦的「台灣民主實驗室」接受美國開放社會基金會資助4425 萬元。至於傅崐萁的「4800多億元」其實是口誤,應是「4800多萬元」。
游智彬等指出,4800萬巨款進入沈伯洋個人帳戶,有逃漏稅的法律問題。首先在外國政府對個人的贈與認定上,根據中華民國《遺產及贈與稅法》,贈與稅的課徵客觀要件是「財產所有人以自己的財產無償給予他人」。AIT撥款時,黑熊學院尚未登記為法人公司或合法非營利社團。因此在法律上,這筆錢的流向是「外國政府機構(AIT)」直接匯給「自然人(沈伯洋)」。雖然沈伯洋主張這是「專案代收代付」,但國稅局在實務查核時,對於匯入個人帳戶的大額不明外國資金,極可能先入為主將其暫定為「贈與」或「其他所得」。當事人必須提出極為嚴密的合約、核銷單據與資金流向,證明每一毛錢都提領出來支付營隊講師、場租,自己絕無中飽私囊,才能免除被課徵贈與稅或所得稅的處罰。
其次是「代收代付」的帳務合規性。游智彬等指出,沈伯洋與黑熊學院的澄清要點在於,因為當時「連公司都不是」,所以AIT沒辦法給黑熊錢,只能匯到個人帳戶,再「由他全部提出來」運用。這種「因為組織未成立而由個人代收」的說法,在商業與稅務會計上是嚴重的瑕疵。大筆資金由外國匯入個人戶,銀行會直接觸發《洗錢防制法》的大額通貨申報機制。營隊辦理需要開立發票或收據給學員。如果當時黑熊學院未登記成立,則當時收取的學費、AIT資助的經費,究竟是以何種名義向國稅局申報營業稅與所得稅?如果款項在個人戶頭與未成立的組織之間流轉,且缺乏會計師簽證的完備帳目,隨時可能面臨國稅局補稅加罰。
最後是法院民事判決未釐清刑事與稅務責任。游智彬等指出,2026年7月台北地方法院的一審判決中,法院判決沈伯洋敗訴、傅崐萁免賠,核心理由在於「沈伯洋收受外方資助是客觀事實,此乃涉及公益的可受公評事項」,因此傅崐萁的質疑屬於言論自由。但民事法院的判決「僅證明了傅崐萁不是憑空造謠」,但並沒有幫沈伯洋的稅務「背書」。這筆錢在個人帳戶中是否有如實依法向中華民國稅捐稽徵機關申報,屬於行政罰與稅法的範疇,民事判決書並無法做為其逃脫逃漏稅的刑事責任。
游智彬等強調,儘管這筆巨款在稅務上存在明確的逃漏稅問題,涉犯《刑法》第342條背信罪、《洗錢防制法》第14條、第15條洗錢罪、《稅捐稽徵法》第41條以不正當方法逃漏稅捐罪,然而現在是民進黨執政,期待財政部主動去查沈伯洋涉嫌漏稅犯罪問題,顯然緣木求魚,因此他們特別向台北地檢署公開提出告發。