
黃丙喜/國家公益發展協進會榮譽會長、黃曼寧/社會公益工作者
世界銀行發出警告,全球能源震蕩將延續到明年;亞洲能源追蹤 (Energy Tracker Asia)預測,美伊衝突將使亞洲液化天然氣 (LNG)價格翻漲一倍,臺灣的能源政策將何去何從?我們先不急著找立場,而是先把當前臺灣能源供需的問題拆開,再用資料、現實條件與政策可行性逐層檢驗, 不搞情緒發洩, 也不用愛發電。
一、先看2030年的結構:一半電力押在進口天然氣
政府目前2030年的目標大致是:燃氣50%+再生能源30%+燃煤20%,核能原則上不列入主要供電結構。 而2025年實際發電結構仍是燃氣47.8%、燃煤35.4%、再生能源13.1%。也就是說,未來幾年最艱鉅的工作,其實不只是「增氣」,而是再生能源要從約13%快速上升到30%,同時煤降到20%。
這裡就出現一個結構性問題:
台灣能源轉型正在把「燃煤與核能的風險」,轉換成「LNG進口依賴+再生能源間歇性」的另一組風險。
第一個風險:能源安全——LNG不像煤,可以大量堆在島上
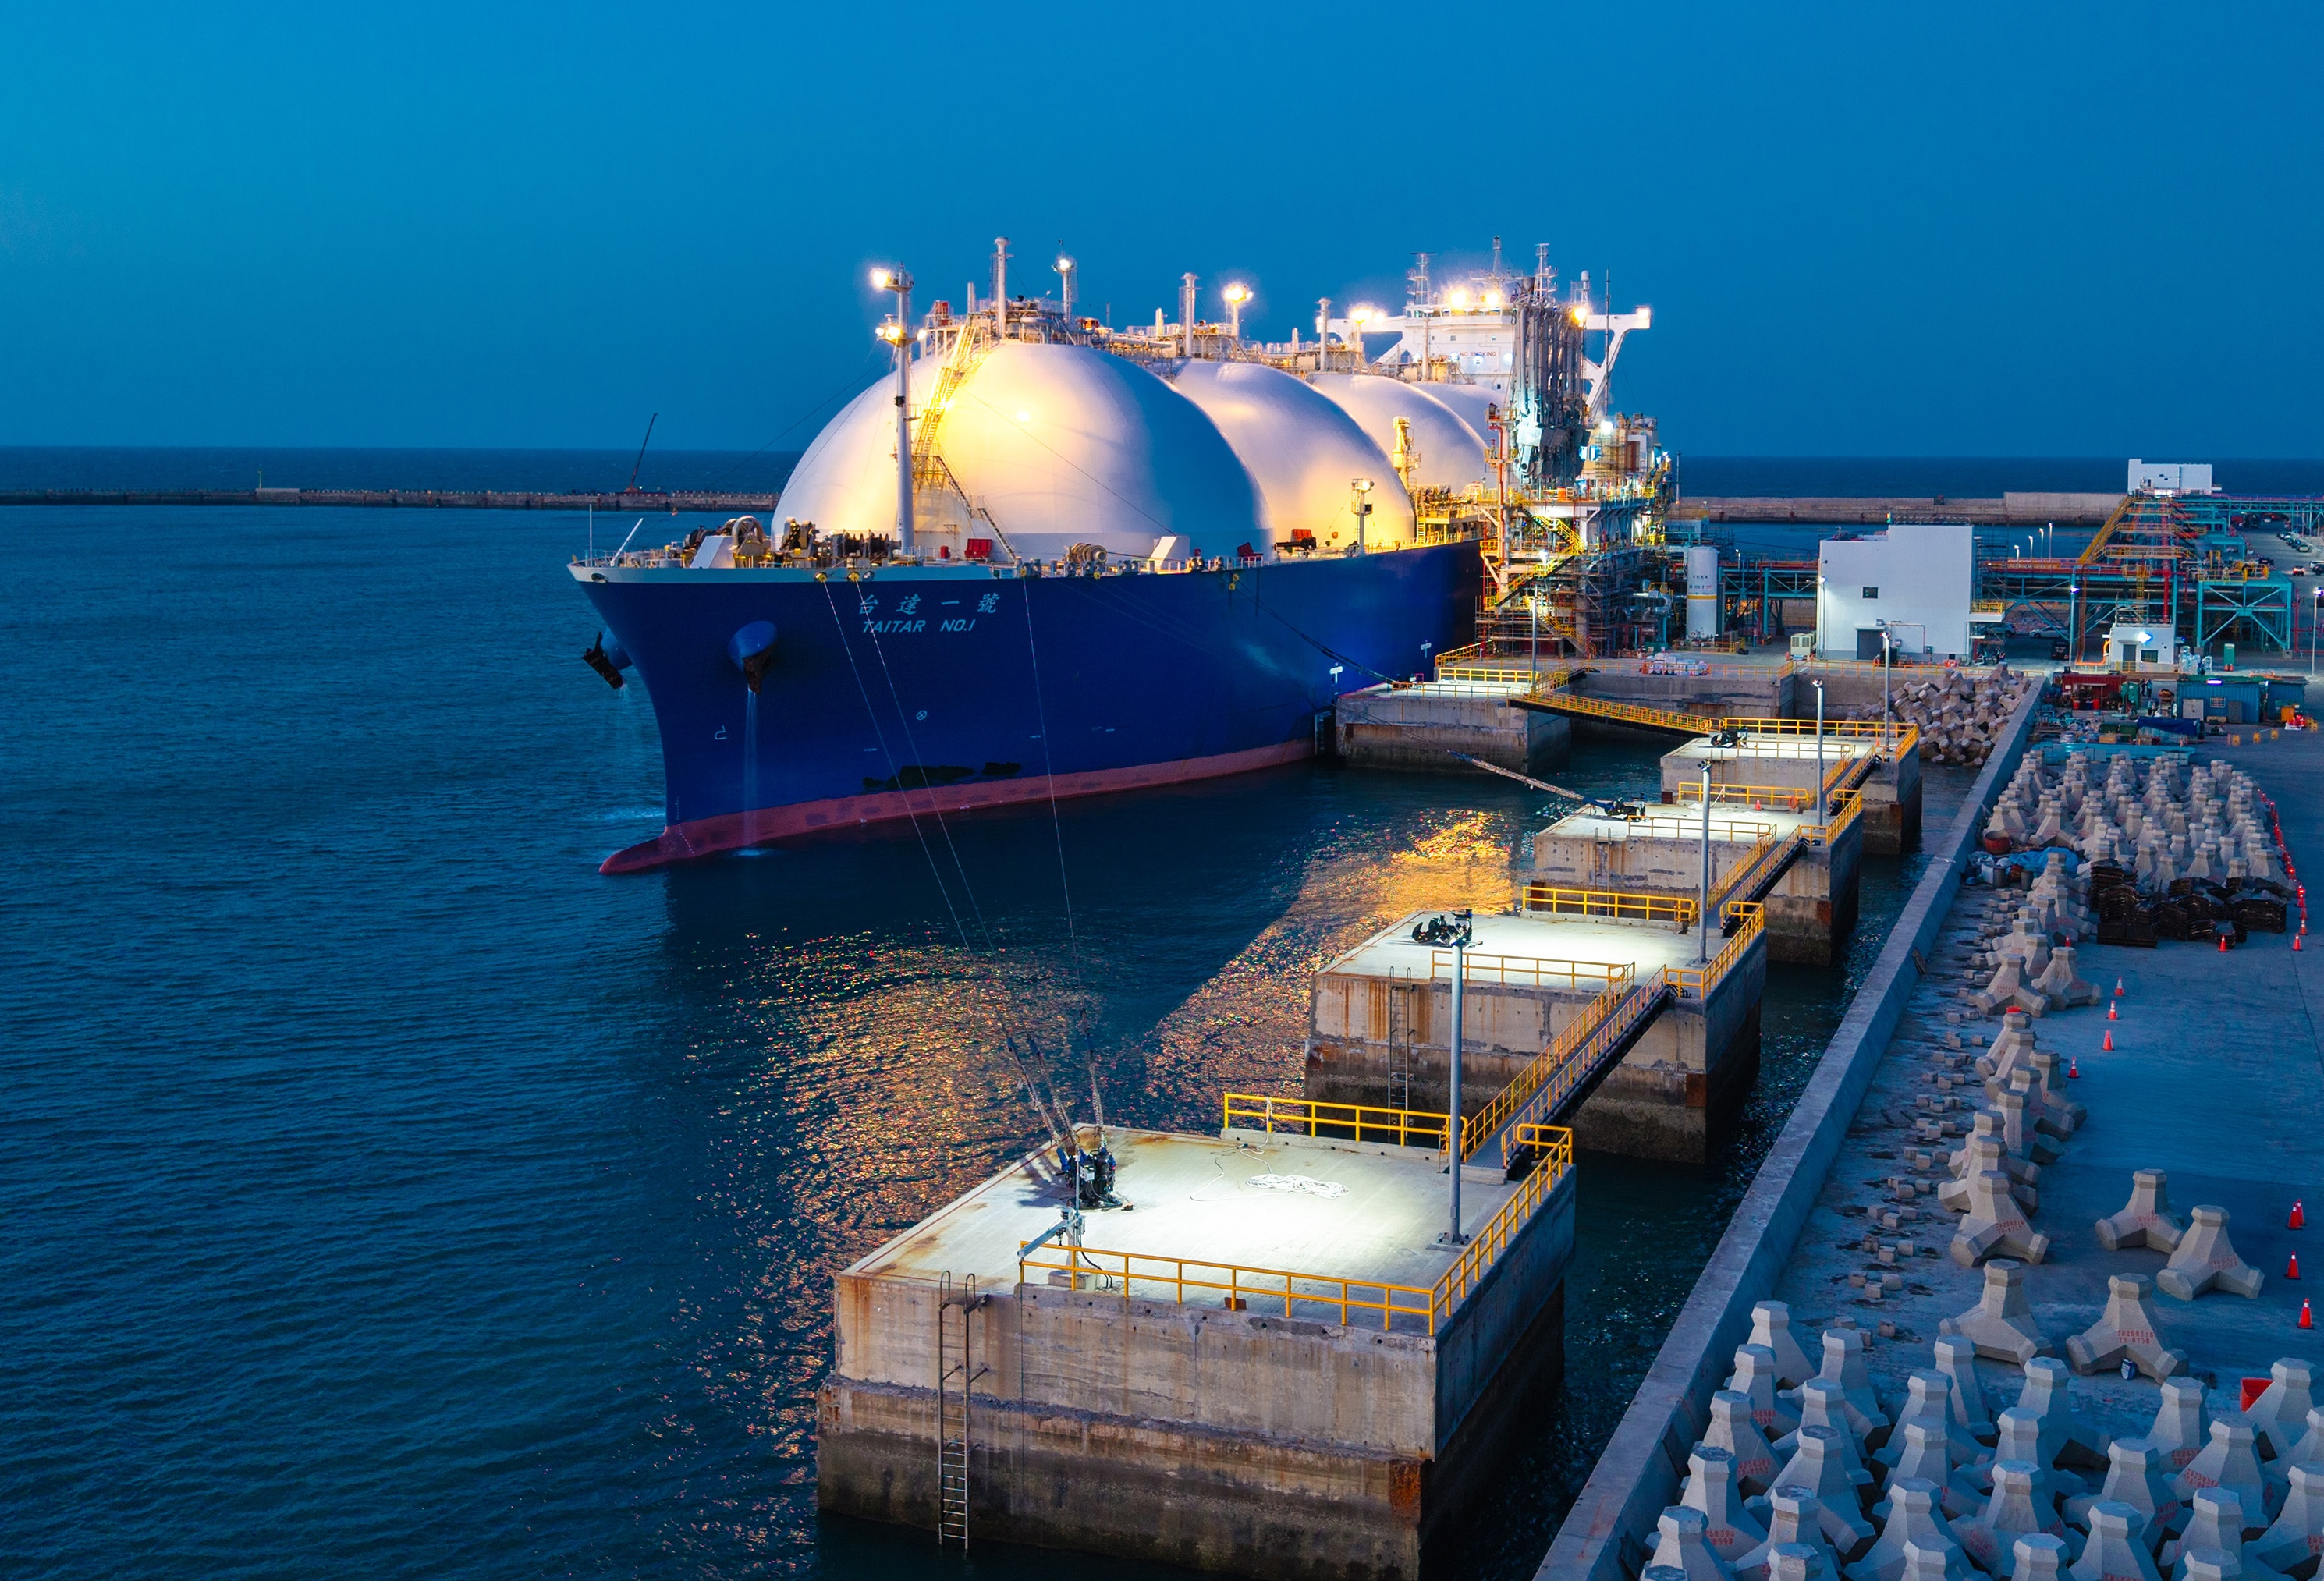
能源署自己的資料顯示,台灣天然氣99%依賴進口;規劃到2027年法定安全存量14天、儲槽容積24天。這對一般商業供應可能足夠,但如果把能源問題提升到您文章所談的「國家安全」,14天就是一個值得嚴肅檢驗的數字。
尤其世界銀行2026年的最新報告已經給我們一次非常實際的壓力測試:中東衝突及荷姆茲海峽運輸受阻後,亞洲LNG基準價格一度在3月暴漲約94%;世界銀行並指出,全球約五分之一LNG通常經過荷姆茲海峽。
因此問題不是「有沒有天然氣」,而是:一旦海運中斷,台灣能撐多久?這是2030能源政策應該增加的一項「國安KPI」。
第二個風險:價格——台灣把部分電價風險交給國際市場,天然氣最大的問題之一,是價格高度受國際地緣政治影響。
世界銀行2026年6月預估,2026年全球商品價格平均上漲約22%,其中歐洲天然氣價格約漲30%;原因之一正是全球LNG供應收緊。因此,若2030年仍有約一半電力依靠天然氣,國際LNG價格上升最後一定有人承擔:台電承擔 → 政府補貼 → 財政承擔;或調漲電價 → 家庭與企業承擔。所以高LNG占比不只是能源問題,也會變成物價、產業競爭力與財政問題。
第三個風險:再生能源30%沒有如期達標,誰來補?
政府預估再生能源2026全年平均約18.9%、2028年23.4%、2030年約30%。可是2025年實際只有13.1%。因此真正該做的是「壓力測試」:如果2030年綠能不是30%,而只有25%、甚至20%,缺口由誰補?如果核能已退出、煤又必須降到20%,最自然的答案仍然是——天然氣。如此燃氣占比就可能不是50%,而會承受更大的供電壓力。這就是政策上的「集中風險」。
第四個風險:台灣不是歐洲,不能把能源政策照搬歐美
歐洲國家之間有跨國電網,也有大量天然氣管線;美國本身更是天然氣生產大國。台灣則是孤立電網,而且天然氣幾乎全部靠海運。所以同樣一句「天然氣是能源轉型的橋接能源」,放在美國、歐洲與台灣,國安意義完全不同。
政府認為天然氣較煤低碳,而且快速啟停,可以配合風光電,因此適合作為橋接能源,這個技術判斷有其合理性。但是:橋接能源可以依靠,卻不應變成單一依賴。
三、怎麼解?「能源安全五支柱」
臺灣的能源政策政策答案不是簡單的「恢復核電」。成熟的2030方案應該是:核能+天然氣+再生能源+儲能電網+節能,形成五支柱,而不是任何一項獨大。其中核能可以重新回到「選項」而不是「信仰」:既有核電機組若經專業安全審查、法規程序、核廢處理及社會溝通確認可延役,就不應因政治立場預先排除;SMR等新核能則持續評估,但不宜把尚未成熟的技術當成2030年前一定能救援的方案。
天然氣仍保留重要角色,但應設定「LNG依賴上限」,而不是無限制把缺口交給燃氣;同時把14天安全存量逐步提高,並持續分散澳洲、美國、中東及其他來源。政府目前已經在做來源分散,2025年LNG來自14國,且預計2029年前把美國占比提高到25%,這部分值得肯定。
再生能源則繼續發展,但政策評估應從「裝置容量」轉向實際可調度、可穩定供電的電量;同步擴大儲能、抽蓄水力、需求反應與智慧電網。
最後,還有一項經常被忽略的「第六能源」——節能。AI、半導體與資料中心都可能推升用電需求,降低尖峰需求1GW,有時比新蓋1GW電廠更快、更便宜,也沒有燃料進口風險。
總之,能源政策不能有意識形態,只有風險管理。核能有核安與核廢風險,燃煤有碳排與空污風險,天然氣有價格、海運與地緣政治風險,風光電有間歇性與土地、電網問題。成熟的政府不是宣稱某一種能源「零風險」,而是避免把國家的風險全部押在同一個籃子裡。對孤島型電網的台灣而言,2030真正的能源安全,不應只是「非核」或「減煤」,而應是四個字:分散風險。