
李其澤/國立彰化師範大學公共事務與公民教育學系副教
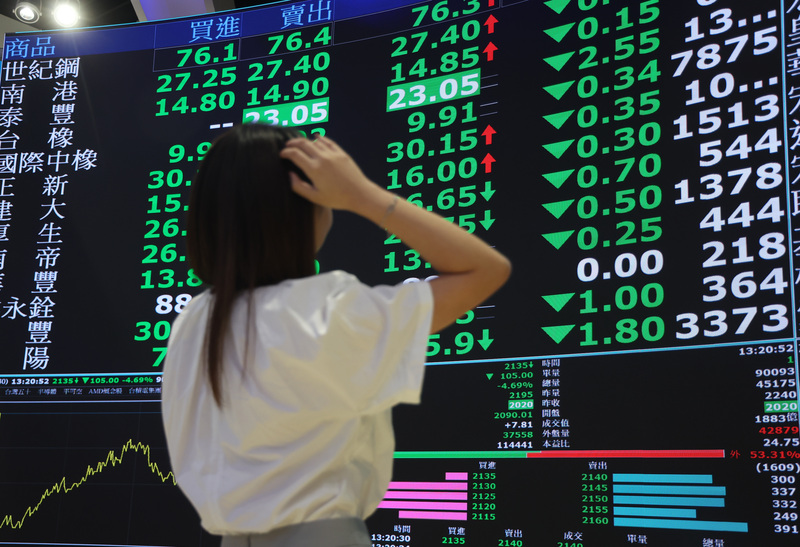
美國期中選舉後,民主黨取得國會兩院控制權,科技股隨即遭遇劇烈震盪。十一月五日,標普五百指數跌百分之四點三六,是二○二五年四月以來最大單日跌幅;那斯達克綜合指數跌百分之五點五二,道瓊工業指數跌百分之三點四四,費城半導體指數更重挫百分之十二點二五,三十檔成分股全數下跌,輝達跌約百分之九,美光跌逾百分之十七。隔天台股盤中一度暴跌三千七百多點,終場重挫一千八百七十三點、跌幅百分之四點五一,創史上第四大跌點,台積電收跌一百零五元。
兩件事發生在相近時間,很容易被串成一個簡單故事:民主黨勝選,監管即將收緊,連禁止超級智慧的法案都可能上路,矽谷的好日子結束了。然而,這種解讀既高估了新國會改變政策的速度,也忽略了人工智慧投資早已累積的結構性問題。
真正值得關注的,是AI產業正在同時接受三種檢驗:資本市場要求看見投資回報,國會要求政策問責與釐清政府和企業利益關係,地方社會則要求說明電力、用水與公共建設的成本由誰承擔。選舉沒有製造這些問題,只是讓產業從仰賴政策紅利的階段,更快走進政治風險必須被定價的階段。
美股重挫,不能全算在選舉頭上
市場的不安早在選前就已累積。十月底的財報季,Meta第三季資本支出達三百四十九億美元,年增八成,自由現金流轉為負二十一億美元,是二○一二年以來首見;Alphabet第三季資本支出五百一十四億美元,自由現金流為負九十一億美元。標普全球評級隨後把Meta的信用評等展望調為負面。選後的政治變化增加了資料中心審批與監管的不確定性,卻不能單獨解釋整場下跌。
股價反映的是對未來獲利與風險的重新定價。資料中心若延後一年啟用,企業不只晚一年取得收入,還要多承擔利息、設備折舊與維護成本;等到正式營運,競爭對手的模型、晶片與服務價格也可能已經改變。同樣的投資金額,在不同時間產生現金流,價值並不相同。
因此,美股重挫值得警惕,卻不能直接當成AI需求崩潰的證據。真正需要追蹤的,是企業是否下修資本支出、取消設備訂單,或降低既有算力的使用率。金融市場的預期變化與實體產業的訂單變化,必須分開觀察。
從現金押注到舉債押注
這波修正的放大器,是AI投資的資金來源正在改變。Meta今年資本支出預估在一千三百五十億至一千四百五十億美元之間,Alphabet則上調至一千九百五十億至二千零五十億美元,並預告明年將超過三千億美元。自有現金流難以支應,舉債便成為填補缺口的主要方式:摩根士丹利預估,今年全球AI相關債務發行將接近五千七百億美元,是去年的兩倍以上;甲骨文本月初以股債並行募資兩百億美元,新股發行價較十月三十日收盤價低約一成,穆迪給新債的評等展望也是負面。
以現金押注未來,失敗的代價主要由股東承擔;以債務押注未來,債權人關心的就不只是成長前景,還包括現金流何時、以多大機率兌現。監管、審批與地方反對若讓工程延後,舉債擴張的企業承受的壓力,會比現金充裕時大得多。股市的下跌,因此同時反映了政策風險與信用風險的上升。
巨額投資承諾也不能取代客戶需求。算力建成之後,必須有人持續付費使用;模型服務創造的收入,最終必須支撐電力、設備、人力與融資成本。企業需要證明的,已經從「能投入多少」,轉向「能賺回多少」。
白宮鬆綁,國會要問責
過去兩年,美國AI政策的主導權在行政部門。川普上任即撤銷拜登的AI行政命令,二○二五年七月公布《美國AI行動計畫》,今年六月又簽署「促進先進AI創新與安全」行政命令,明言不對新模型的開發與發布設立任何強制性許可、預先審查或核准要求,只建立自願送審機制。這套政策與科技企業擴大算力、取得能源及開拓海外市場的需求高度契合。
民主黨取得國會多數後,這種關係將受到更多檢視。可望接掌眾院能源與商務、科學、司法三個委員會的民主黨首席議員帕隆、洛夫格倫與拉斯金,十月二十八日已聯名致函Meta、OpenAI、Anthropic與Google等公司,要求發現模型失控事件後四十八小時內通知國會,涉及關鍵基礎設施則縮短為二十四小時。信中直言,現行做法「過度仰賴所有AI公司始終如一的善意」。選前這是少數黨的要求;明年一月之後,它就是握有傳票權與聽證議程的多數黨的行動預告。
不過,新國會要到二○二七年一月才開始履職,選舉結果不會立即撤銷現行行政措施;總統握有否決權,參院多數立法也需要六十票。未來較可能出現的,是行政部門繼續鼓勵擴張,國會提高監督強度,企業同時面對不同政治機關的要求。
禁令草案不是政策共識
市場最擔心的,是參議員桑德斯與眾議員卡薩爾九月二十三日提出的《禁止人工超級智慧法案》。法案主張永久禁止開發或部署人工超級智慧,在新設的內閣級「人工智慧部」訂出安全規範前暫停先進AI研發,違法者最高可處二十年徒刑,企業則可能面臨形同「企業死刑」的制裁。
但這是一份提案,不是民主黨的共同政策。桑德斯是獨立派參議員;參議員華倫支持暫停先進AI研發,多位可能角逐二○二八年總統提名的民主黨人卻對暫停主張避而不答,也有人擔心過度限制會削弱美國對中國的競爭力。即使民主黨掌握兩院,這類法案也難以跨過參院六十票門檻與總統否決。把禁令草案當成即將上路的政策,是對選舉結果的過度解讀。
較可能落實的,是成本與責任的重新分配。華倫已主張向AI企業與資料中心課稅,桑德斯與眾議員歐加修也提案暫停興建新的資料中心;事件通報、發布前審查與開發者責任,則可能成為聽證會的主題。國家競爭可以說明發展AI的重要性,卻不能自動證明每一項投資都有公共利益。對企業而言,風險不在一紙禁令,而在每一項成本都要公開說明由誰負擔。
德州的警訊,早於民主黨勝選
矽谷過去努力爭取白宮支持,接下來還必須爭取選民支持。把資料中心的限制全歸因於民主黨,與已知事實並不相符。共和黨籍德州州長阿博特九月二十一日就要求德州環境品質委員會,在德州電力可靠性委員會完成稽核前,暫停核發資料中心申請的所有許可;他要求資料中心「自付成本」、負擔全部電力基礎設施費用,並打算在下屆議會取消對資料中心的財務優惠。
這說明資料中心已經成為跨黨派的地方治理問題。當AI從軟體服務擴張為大型基礎設施,居民會問家庭為何要承擔更高電價,勞工會問生產力提高後的收益歸誰,創作者則要求交代訓練資料的使用與報酬。擊敗阿博特的民主黨籍候任州長伊諾霍薩,競選時更主張立即暫停AI資料中心;但政見、正式法規與個別工程能否繼續,仍是不同層次,不能直接解讀為所有資料中心停建。
監管的效果也不會平均分配。高盛八月底的研究認為,審批收緊對高品質的大型專案影響有限,首當其衝的是投機性、資本不足的專案。比較合理的方向,是要求業者提出可核實的資源需求、負擔相應的增量建設成本,並交代承諾未實現或提前退出時的責任。地方反對的往往不只是科技本身,而是不透明的成本分配。
資金與算力綁定,巨頭未必吃虧
大型雲端業者投資模型公司,模型公司再採購雲端服務,是AI產業的重要合作模式。這種安排可以協助新創取得資金與算力,也可能提高轉換供應商的成本。美國聯邦貿易委員會二○二五年一月公布的研究,就分析了微軟與OpenAI、亞馬遜及Google與Anthropic之間的合作,關注資金使用承諾、關鍵投入取得及敏感資訊交換等競爭風險;這是監管研究,不是違法認定。對投資人而言,問題在於產業鏈中的訂單,有多少來自最終客戶的穩定需求,又有多少依賴下一輪融資推動。
提高監管要求,也不一定會讓大型科技企業失去優勢。擁有穩定現金流、成熟客戶與既有資料中心的企業,比較有能力承擔審批延誤、法律成本與能源價格波動;依賴外部融資、租用算力與少數大型客戶的新創公司,壓力可能更大。如果新規則只增加固定成本,卻沒有改善市場進入與轉換供應商的條件,結果可能是巨頭取得更多併購與整合機會。
專案重排,也不等於算力需求消失。路透社與彭博三月報導,甲骨文與OpenAI放棄在德州阿比林「星際之門」園區再擴建六十萬瓩;路透社引述消息指出,這部分算力將轉往其他園區,雙方四百五十萬瓩的合作也仍在推進。真正需要提高警覺的,是多家主要客戶同步下修支出、供應商訂單持續減少,並伴隨算力利用率與服務價格走弱。
台灣應盯住訂單,而非政治標題
對台灣而言,這場變化直接涉及晶圓代工、先進封裝、伺服器、網通與散熱等產業。台積電二○二六年第三季營收中,高效能運算占比約百分之六十八,智慧型手機約百分之二十一,高效能運算已是最重要的收入來源。但高效能運算不等於全部都是AI,更不能把美國某一州的建設限制,直接換算成台積電相同比例的營收損失。
台灣企業應追蹤主要客戶的現金流、資本支出指引、訂單集中度與付款條件,也要區分取消訂單、延後交貨與改換部署地點;客戶從現金轉向舉債擴張,信用風險更要列入評估。政府則需要檢視國內能源與基礎設施政策,避免一方面把美國的供電問題當成風險,另一方面卻假設台灣自身不會面對同樣限制。對中國而言,美國的審批摩擦也不會自動轉化為競爭優勢,能否縮短差距,仍取決於晶片、製造設備、先進封裝、軟體生態與商業需求能否配合。
AI繁榮必須回答誰來買單
民主黨取得國會多數,不會讓美國突然放棄AI競爭;美股一次重挫,也不足以宣告整個產業泡沫破裂。期待聯準會出手撐盤,同樣未必實際:聯準會九月才升息一碼,十月按兵不動時仍有兩位委員主張再升息,在戰爭推高能源價格之下,貨幣政策很難替AI估值兜底。真正改變的是,企業愈來愈難只靠技術願景、投資規模與政治關係,取得無條件的信任。
資本市場要求投資回報,國會要求政策問責,地方社會要求公平承擔成本。這三種壓力如果處理得當,可以促使投資更有效率;如果企業只是把成本轉嫁給居民、債權人與供應商,政治反彈與金融修正便可能彼此強化。AI能否持續繁榮,終究要回答具體問題:誰使用、誰付費、誰受益,又由誰承擔風險。對矽谷如此,對深度參與全球AI供應鏈的台灣,也是如此。