
李其澤/國立彰化師範大學公共事務與公民教育學系副教授
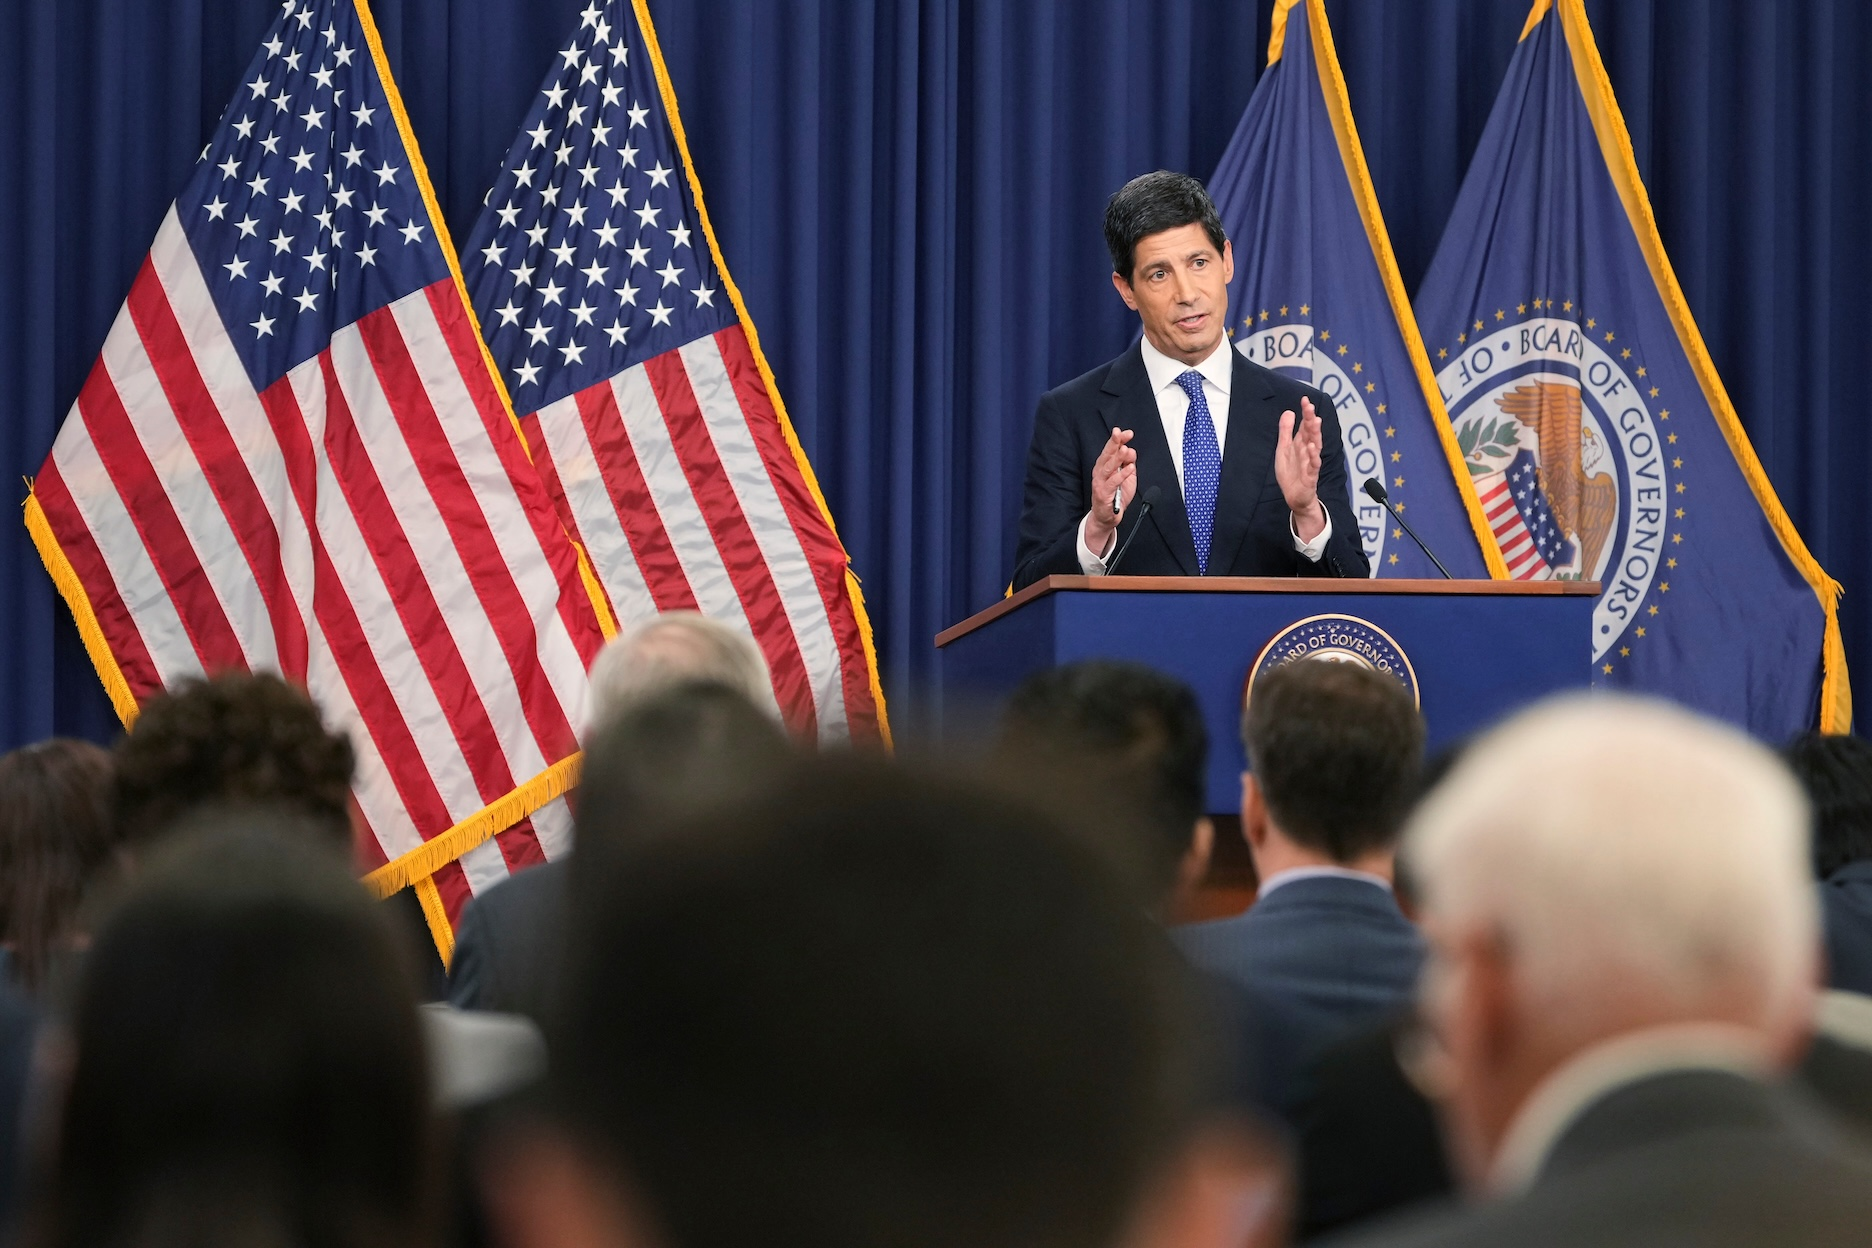
台北時間9月17日凌晨兩點,美國聯準會宣布升息一碼,聯邦資金利率目標區間升至3.75%至4%。這是2023年7月以來的第一次升息,也是華許(Kevin Warsh)五月接任主席以來的第一次動作。市場會前已經給出超過九成的升息機率,升息本身不是新聞。真正值得讀的是三個數字:一碼、十二票、一句話。一碼是幅度,十二票零票反對是政治,聲明結尾那句「委員會將實現物價穩定」是承諾的寫法。三者合起來,才是這次決議的內容。
一碼是小事 十二票是大事
先看十二票。這個委員會的主席是川普親自挑的。今年二月,川普在電視訪問中說得很直白:如果華許想升息,就不會得到這個位子。決議前十天,白宮打出一套組合拳:總統、副總統、財政部長、資深經濟顧問輪番喊話,要求聯準會不要升息、最好降息;川普把FOMC的官員叫做「小丑」,卻說華許在「做對的事」。這句話的潛台詞是:若真的升息,責任在別人,不在自己人。
結果是十二比零。白宮預先鋪好的敘事——升息壓力來自對華許不友善的官員——被一致票拆掉了。華許自己投了贊成票,會後被問到有沒有話要對總統說,只回一句:關於和總統的討論,沒有什麼可以告訴各位。川普當晚在Truth Social發文,沒有點名華許,但要求利率降到1%甚至更低,理由是美國「信用全球最好」;被問到是否仍信任華許,答案是仍然信任。
這一票的制度意義,比25個基點大得多。聯準會的獨立性從來不是寫在法律裡的抽象原則,而是每一次投票的實績。獨立性也有機構的位址:它在投票紀錄裡。9月16日,華許任內第一次對白宮說了「不」,而且是用委員會全體的名義說的。這讓川普很難把矛頭對準個人,也讓「換一個自己人就能換一種政策」的假設,第一次接受了實測。
為什麼是現在:三項變化、一個延後
華許在記者會上給的理由有三。第一,經濟比七月更強,失業率從去年底的4.5%降到4.1%,初領失業救濟人數處於充分就業的水準。第二,夏季的通膨數據沒有顯示根本趨勢改善,八月核心通膨高於預期,太多商品與服務在六個月與十二個月的年化漲幅仍超過3%。第三,地緣政治——他沒有直接說出伊朗戰爭,但油價本月重回每桶百元以上,一度逼近110美元。
配套的預測更能說明委員會的判斷:今年底核心PCE通膨預測從3.3%上修至3.4%,整體PCE為3.7%;經濟成長率從2.2%上修至2.3%;而通膨回到2%的時間,被延後一年到2029年。通膨已經連續五年高於目標,這次等於承認「還要三年」。
這是一個不尋常的升息理由。聯準會的教科書作法是「看穿」供給面衝擊:油價、關稅這類一次性成本推升的物價,貨幣政策不該追。貝森特會前正是用這一點反對升息——供給衝擊要等到二階、三階效應出現才該動。委員會這次的判斷是:看穿的成本已經高過行動的成本,因為勞動市場穩定,通膨擴散的風險正在上升。前紐約聯邦準備銀行總裁杜德利的描述最傳神:原油在一百美元附近,柴油卻像油價已經漲到兩百,運費與機票正在跟進。
但這正是本次決策最實質的爭議點,而且不是政治爭議,是判斷爭議。高盛的經濟學家認為升息的經濟理由並不充分:近三個月的基本物價動能比前三個月放緩,通膨超標多半來自一次性因素,不是經濟過熱。換句話說,華許押的是「擴散風險」,高盛押的是「一次性」。誰對,要看第四季的數據,不是看誰的聲量大。
不交點的主席,交出鷹派的點陣圖
點陣圖是第二個訊號。十八位官員提交預測,華許連續第二次不交自己的點;十六位預期年底前至少再升一次,四位認為要升兩次,只有兩位認為到此為止。年底利率中位數從六月的3.75%升到4.1%,2027年維持在4.1%——市場原本預期的明年降息,被整張圖抹掉了;還有八位官員認為明年會到4.4%。
華許形容這次升息是「收回部分寬鬆」。摩根士丹利的解讀是:主席若認為政策仍然寬鬆,就表示還有事要做。華許否認這句話暗示利率低於中性水準,說這類學術概念難以套用到當下的決策。這正是華許的溝通風格:他宣稱「我不做前瞻指引」,聲明縮到三段、百餘字,自己不交點,卻讓委員會的點陣圖替他把「再升一次」說出來。用集體匿名發訊、個人不背書,這是一種新的聯準會語言。市場聽懂了:十月再升的機率被定價在五成上下。
市場的答案:短端漲、長端平、曲線走平
債市的反應是整個事件最清楚的判讀。兩年期公債殖利率收在4.725%,是2024年7月以來的收盤新高;十年期收在5.003%,十九年新高,但只比前一天多0.8個基點;三十年期反而下跌1.7個基點到5.346%。短端跟著政策利率走,長端幾乎不動,殖利率曲線走平,和七月決策日的市場反應形成鮮明對比。
這條曲線的意思是:市場相信聯準會會繼續升,也開始相信升息會壓住長期的通膨與成長預期。通膨溢價正在從長端被拿回到短端——這正是一個想重建信用的央行要的結果。股市則付出了代價:道瓊跌631點,標普跌0.45%,那斯達克持平;美元指數上漲0.7%到100.32。
筆者日前談美債5%時說過,華府的美元權力工程建立在信用上,5%是它現在的價格。這次升息沒有把十年期壓下去,但也沒有推高;它做的是把「誰在替信用背書」講清楚:不是財政部的回購與干預工具,而是聯準會願意在白宮反對時升息的意願。長端不動,是市場對這個意願的第一次計價。
全球升息潮:台灣是最後一個表態的
把鏡頭拉遠,這不是美國一家的事。歐洲央行9月10日升息一碼至2.5%,明言通膨將在相當長時間高於目標;韓國央行七、八月連續升息至3%;日本央行明天(18日)預期升息一碼至1.25%;英國央行今天預期按兵不動。同一週之內,全球主要央行的方向是清楚的。
台灣央行今天下午召開第三季理監事會,成為這一輪最後表態的央行。條件幾乎全數到位:今年經濟成長率創三十九年新高、上看雙位數;CPI連續四個月高於2%,實質利率轉負;六月已有兩位理事主張升息,總裁楊金龍當時自承貨幣政策「偏鷹」;市場利率早已先走,八月兩年期定存單標售利率1.663%,是2003年以來新高。聯準會升息之後,金融圈押注升半碼的比率,一夜之間從五五波升到七、八成。台股今天反而以上漲四百多點回應,把不確定性的消除當成利多——但那是股市的答案,不是央行的。
反方的理由也不是沒有:市場資金已經偏緊,AI與非AI產業的景氣分歧,房市冷清,能源型通膨靠升息效果有限,行政院也剛延長關鍵原物料減稅半年,用財政工具先擋一段。所以這不是一道非升不可的題,而是一道「怎麼說」的題。若升半碼,是跟進全球的正常化;若不升,聲明必須把不升的理由說清楚,否則市場會把「連十凍」讀成「不敢」。央行最禁不起的,是決心被讀錯。
三個觀察點
第一,第二碼。點陣圖說年內「再升一次」,十月或十二月是否兌現,決定華許的信用是一次性的,還是可持續的。升一次可以是姿態,升第二次才是政策。
第二,川普的下一步。他當晚的貼文除了要求降息,還重提一件事:若切斷與所有對美順差國家的貿易,美國每年可以多賺1.5兆美元。台灣是順差國。這句話比利率更值得台北注意——9月24日川習會之前,關稅與利率有沒有可能被綁在一起談,是接下來一週的觀察重點。
第三,台美利差與新台幣。新台幣從七月底的32.45升到上週的31.64,本週又退回32關卡附近。若聯準會續升而台灣不動,利差擴大會反映在匯率上;央行今天的決定,實際上也是在替匯率選一條路。
華許的一碼,升的是利率,守的是一個問題的答案:當白宮要求降息時,聯準會能不能說不。9月16日的答案是能。至於能說幾次,要看下一碼。